Nuovo Bonus Mamme 2026: requisiti e domanda

Nuovo Bonus Mamme 2026: requisiti e domanda

Il Nuovo Bonus Mamme 2026 è rivolto alle lavoratrici madri dipendenti del settore pubblico e privato, con esclusione del lavoro domestico, e alle lavoratrici autonome iscritte alle gestioni previdenziali obbligatorie, comprese le casse professionali e la Gestione separata INPS.

Per beneficiare della misura è necessario soddisfare congiuntamente i seguenti requisiti:

  • Numero di figli: essere madri di due figli, di cui il più piccolo di età inferiore a 10 anni, oppure di tre o più figli, di cui il più piccolo di età inferiore a 18 anni. Sono compresi i figli adottati e quelli in affidamento preadottivo.
  • Limite di reddito: avere un reddito da lavoro annuo, secondo i criteri stabiliti dall’INPS, non superiore a 40.000 euro.
  • Attività lavorativa: essere titolari di un rapporto di lavoro dipendente, escluso quello domestico, oppure svolgere un’attività autonoma rientrante nelle gestioni previdenziali ammesse, per i mesi richiesti.

Per le lavoratrici madri con almeno tre figli, il bonus non spetta nei mesi in cui è attivo un rapporto di lavoro dipendente a tempo indeterminato, compreso l’apprendistato. In presenza dei requisiti previsti, può trovare applicazione l’esonero contributivo relativo alla quota dei contributi previdenziali IVS a carico della lavoratrice.

Il requisito relativo al numero dei figli deve sussistere al 1° gennaio 2026 oppure perfezionarsi entro il 31 dicembre 2026. Il beneficio decorre dal mese in cui risultano soddisfatte le condizioni previste.

Importo e modalità di pagamento

Il contributo ammonta a 60 euro per ogni mese o frazione di mese di attività lavorativa nel 2026, fino a un massimo di 12 mensilità e a un importo complessivo di 720 euro.

Le somme spettanti per il periodo compreso tra gennaio e dicembre 2026 sono previste in pagamento in un’unica soluzione nel mese di dicembre 2026, secondo le modalità indicate dall’INPS.

Il beneficio non è imponibile ai fini fiscali e contributivi e non concorre alla determinazione dell’Indicatore della Situazione Economica Equivalente (ISEE).

Come presentare la domanda e quali sono le scadenze

La domanda per il Nuovo Bonus Mamme 2026 deve essere presentata all’INPS entro il 31 dicembre 2026.

Qualora il requisito per accedere al contributo si perfezioni nel mese di dicembre 2026, la richiesta può essere inoltrata entro il 31 gennaio 2027.

In fase di richiesta, le lavoratrici devono dichiarare il possesso dei requisiti previsti, indicare i dati anagrafici dei figli e specificare la modalità di pagamento prescelta, tramite accredito su conto dotato di IBAN oppure bonifico domiciliato.

L’INPS verifica i requisiti dichiarati e può disporre l’accoglimento della domanda, l’accoglimento parziale limitatamente ad alcune mensilità oppure il rigetto. In caso di rigetto o accoglimento parziale, è possibile presentare una richiesta di riesame in modalità telematica entro il termine indicato nel provvedimento.

Ricorda di iscriverti al nostro canale WhatsApp per rimanere sempre aggiornato sui nostri servizi e le ultime novità.
Agenti AI: webinar gratuito EDI Training

Agenti AI: webinar gratuito EDI Training

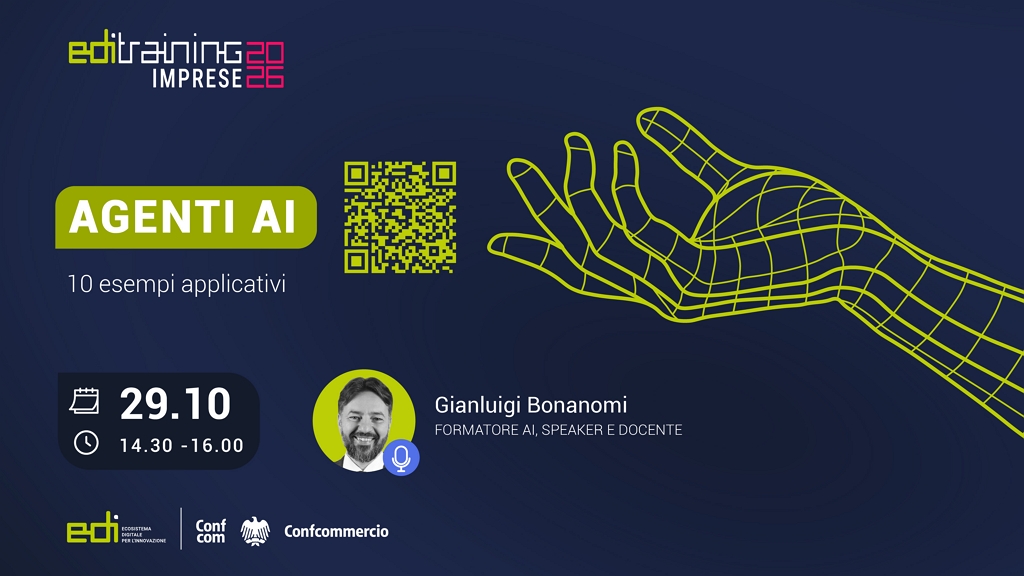
Chatbot, automazioni e Agenti AI sono al centro del nuovo webinar gratuito EDI Training, promosso per approfondire le opportunità offerte dall’intelligenza artificiale alle imprese del commercio.

L’incontro, in programma giovedì 29 ottobre 2026, dalle 14:30 alle 16:00, vedrà l’intervento di Gianluigi Bonanomi, formatore AI, speaker e docente.

Nel corso del webinar saranno illustrate le differenze tra chatbot e Agenti AI, i principali strumenti disponibili e le loro applicazioni pratiche nella gestione di clienti, ordini, magazzino, fornitori, documenti, siti web, social media e vendite. Spazio anche al vibe coding, con un esempio di creazione di un CRM personalizzato attraverso l’intelligenza artificiale.

Un’occasione per conoscere strumenti e soluzioni utili a migliorare i processi aziendali e integrare l’AI nelle attività quotidiane.

La partecipazione è gratuita. Per iscriversi al webinar è possibile consultare il link dedicato.

Ricorda di iscriverti al nostro canale WhatsApp per rimanere sempre aggiornato sui nostri servizi e le ultime novità.
Pensioni e cumulo dei periodi assicurativi

Pensioni e cumulo dei periodi assicurativi

Il cumulo è una particolare forma gratuita di “somma” dei periodi contributivi che, in aggiunta alla ricongiunzione onerosa e alla totalizzazione gratuita, permette la valorizzazione della contribuzione mista, ovvero quella contribuzione accreditata in più gestioni della previdenza obbligatoria per coloro i quali hanno avuto carriere lavorative discontinue. La normativa, infatti, consente al lavoratore la possibilità di cumulare i periodi assicurativi accreditati presso differenti gestioni, senza oneri a suo carico, per il riconoscimento di un’unica pensione da liquidarsi secondo le regole di calcolo previste da ciascun fondo e sulla base delle rispettive retribuzioni di riferimento.

A differenza della ricongiunzione il cumulo non opera alcun trasferimento della contribuzione da una gestione previdenziale all’altra e, a differenza di quanto accade di norma con la totalizzazione contributiva, il cumulo non prevede il passaggio automatico al sistema contributivo Attenzione: per quanto riguarda le quote a carico delle casse professionali, è necessario verificare i singoli regolamenti di previdenza.

La facoltà di cumulo dei periodi assicurativi introdotta, a partire dal 1° gennaio 2013, dalla Legge di stabilità 2013 (articolo, 1, comma 239 della legge 228/2012) è stata poi estesa dalla Legge di stabilità 2017 (articolo 1, comma 195, della legge 232/2016) che ne ha ampliato, dal 1° gennaio 2017, il perimetro di applicazione anche per il conseguimento della pensione anticipata.

Chi può accedere al cumulo contributivo?

  • i lavoratori iscritti a due o più forme di assicurazione obbligatoria dei lavoratori dipendenti (FPLD);
  • i lavoratori autonomi (commercianti, artigiani, coltivatori diretti e mezzadri);
  • i lavoratori iscritti alla gestione separata Inps;
  • i lavoratori iscritti alle forme sostitutive ed esclusive dell’assicurazione generale obbligatorie (ex Inpdap, ex Enpals, Fondo Volo, elettrici, Telefonici, etc.);
  • i lavoratori iscritti alle Casse professionali private e privatizzate ex D.Lgs. 509/94 e D. Lgs. 103/96 (Inarcassa, Cassa Forense, Cassa Geometri, Periti Industriali, Dottori Commercialisti, Ragionieri, etc.).

A decorrere dal 1° gennaio 2017 il cumulo dei periodi assicurativi può essere esercitato per conseguire:

  • la pensione di vecchiaia;
  • la pensione anticipata;
  • la pensione di inabilità;
  • la pensione indiretta ai superstiti.

Il primo passo per massimizzare i benefici del cumulo contributivo 2026 è effettuare una verifica accurata della propria posizione contributiva presso tutti gli enti coinvolti. Attraverso il sito INPS è possibile controllare i contributi accreditati e segnalare eventuali anomalie.

Questa verifica dovrebbe essere condotta con particolare attenzione ai periodi di transizione tra diversi rapporti di lavoro, dove possono verificarsi mancati accrediti o errori amministrativi.

È consigliabile richiedere l’estratto conto contributivo all’INPS ed anche alle altre casse previdenziali alle quali si è versato, come quelle dei professionisti (avvocati, ingegneri, medici) o le casse di previdenza complementare.

Come si calcola il cumulo della pensione

Il calcolo del cumulo della pensione dipende dalla tipologia di contribuzione versata e dal sistema di calcolo applicabile (retributivo, contributivo o misto).

In alcuni casi, può essere utile valutare il riscatto di periodi non coperti da contribuzione, come gli anni di laurea, per incrementare l’anzianità contributiva.

Questa strategia risulta particolarmente vantaggiosa per chi ha iniziato a lavorare dopo il 1996 e rientra completamente nel sistema contributivo, poiché il riscatto può aumentare sia l’anzianità contributiva che il montante complessivo su cui verrà calcolata la pensione.

Il cumulo è previsto anche quando siano stati già raggiunti i requisiti per il diritto a pensione in una delle gestioni per le quali è previsto l’esercizio di tale facoltà, purché quest’ultima condizione non abbia già dato luogo alla liquidazione del relativo trattamento pensionistico.

La complessità del sistema previdenziale italiano, con le sue molteplici gestioni e regole di calcolo, rende spesso difficile per il singolo cittadino comprendere quale sia l’opzione migliore.

Affidarsi ad una consulenza pensionistica permette di ottenere una valutazione personalizzata della propria situazione e di pianificare al meglio il percorso verso la pensione.

Per ricevere maggiori informazioni a riguardo, è possibile recarsi presso la sede di Confcommercio Corigliano Rossano o contattarci per fissare un appuntamento. Il servizio è gratuito e rivolto a tutti coloro che ne hanno bisogno.

Sede Enasco 50 & Più – Corigliano Rossano
Indirizzo: Via Metaponto
E-mail: enasco@confcommercio.cs.it
Telefono e Fax: 0983 859021

Ricorda inoltre di iscriverti al nostro canale WhatsApp per rimanere sempre aggiornato sui nostri servizi e le ultime novità.
Pensioni di invalidità e redditi da considerare: ordinanza n. 24903 Corte di Cassazione

Pensioni di invalidità e redditi da considerare: ordinanza n. 24903 Corte di Cassazione

Lo Stato riconosce alle persone con un’invalidità almeno pari al 74%, in presenza degli altri requisiti previsti, una prestazione mensile il cui importo base quest’anno è di circa 340 euro per tredici mensilità. Il riconoscimento dell’invalidità, però, non basta: oltre al requisito sanitario, occorre dimostrare una condizione di bisogno economico, rispettando le soglie reddituali aggiornate ogni anno per effetto della rivalutazione.

Nel dettaglio, sono previste due diverse soglie reddituali, a seconda della percentuale di invalidità riconosciuta. L’importo base dell’assegno mensile destinato agli invalidi parziali, con una percentuale compresa tra il 74% e il 99%, è infatti uguale a quello della pensione di inabilità riconosciuta agli invalidi totali. Questi ultimi, però, beneficiano di un limite di reddito più alto, ferma restando la possibilità di ottenere, già dal compimento dei 18 anni e nel rispetto degli specifici requisiti economici, il cosiddetto incremento al milione.

Per il 2026 la percentuale di invalidità è compresa tra il 74% e il 99%: per avere diritto all’assegno mensile di assistenza, il reddito personale annuo non deve superare 5.852,21 euro.

Percentuale di invalidità pari al 100%: per ottenere la pensione di inabilità civile, il limite di reddito personale annuo sale a 20.029,55 euro.

Proprio sul reddito da considerare per verificare il diritto alla prestazione è intervenuta la Corte di Cassazione con l’ordinanza n. 24903, pubblicata il 31 agosto 2026.

La Sezione Lavoro della Cassazione ha infatti stabilito che la soglia economica per l’assegno d’invalidità va calcolata al lordo delle imposte, considerando il reddito imponibile Irpef scomputato dei soli oneri deducibili. Un criterio più severo che. supera definitivamente quell’orientamento giurisprudenziale minoritario che equiparava il tetto massimo al reddito “netto” percepito dopo il prelievo fiscale.

Ottenere l’assegno mensile di invalidità civile non dipende, come ben noto, soltanto dal riconoscimento di un deficit sanitario, ma anche dal rispetto di precisi limiti economici personali. Con l’ordinanza n. 24903 del 31 agosto 2026, la Sezione Lavoro della Corte di Cassazione è intervenuta su un punto fondamentale: come si calcola la soglia di reddito per accedere al beneficio?

La risposta della Corte fissa un paletto rigido a favore della linea dell’INPS, rendendo l’accesso alla misura più selettivo di quanto sostenuto da diverse interpretazioni giurisprudenziali del passato.

La Suprema Corte ha chiarito che il reddito da prendere in considerazione è il reddito imponibile ai fini Irpef. Si possono sottrarre soltanto gli oneri deducibili riconosciuti dalla legge (ad esempio i contributi previdenziali e assistenziali obbligatori o gli assegni di mantenimento al coniuge). Non si possono viceversa sottrarre le ritenute fiscali (l’Irpef pagata) né le detrazioni d’imposta (come le detrazioni per carichi di famiglia o per spese mediche).

Come si calcola il limite di reddito?

Il limite di reddito si calcola quindi al lordo delle imposte; coloro che speravano di “scendere” sotto la soglia massima prevista dall’INPS sottraendo le tasse pagate non potrà farlo, vedendosi negato l’assegno.

Attenzione però, il principio affermato dalla Cassazione non si applica uniformemente a qualsiasi sussidio o prestazione del welfare italiano, poiché la normativa si muove su binari differenti a seconda della natura dell’aiuto. L’ordinanza della Cassazione conferma quindi che, in materia di invalidità civile parziale o totale, la verifica dello stato di bisogno economico resta rigidamente legata alla dichiarazione dei redditi individuale del solo beneficiario, calcolata con i parametri dell’imponibile fiscale e non del reddito netto finale.

Per ricevere maggiori informazioni a riguardo, è possibile recarsi presso la sede di Confcommercio Corigliano Rossano o contattarci per fissare un appuntamento. Il servizio è gratuito e rivolto a tutti coloro che ne hanno bisogno.

Sede Enasco 50 & Più – Corigliano Rossano
Indirizzo: Via Metaponto
E-mail: enasco@confcommercio.cs.it
Telefono e Fax: 0983 859021

Ricorda inoltre di iscriverti al nostro canale WhatsApp per rimanere sempre aggiornato sui nostri servizi e le ultime novità.
Transizione 5.0: aperte le comunicazioni al GSE

Transizione 5.0: aperte le comunicazioni al GSE

È operativa dalle ore 12:00 del 15 ottobre 2026 la procedura per la presentazione delle comunicazioni di completamento degli investimenti previsti dal Nuovo Piano Transizione 5.0. L’apertura è stata disposta dal Ministero delle Imprese e del Made in Italy (MIMIT) con il decreto direttoriale del 14 ottobre 2026, in attuazione del decreto interministeriale del 7 maggio 2026.

La procedura consente alle imprese che hanno già ricevuto un esito positivo della comunicazione di conferma di attestare il completamento degli investimenti agevolati e di trasmettere la documentazione richiesta per accedere al beneficio fiscale.

Nuovo Piano Transizione 5.0: caratteristiche dell’agevolazione

Il Nuovo Piano Transizione 5.0, denominato anche Iperammortamento 2026 nella disciplina attuativa, sostiene gli investimenti delle imprese in beni strumentali nuovi funzionali alla trasformazione tecnologica e digitale, nonché gli interventi destinati all’autoproduzione di energia da fonti rinnovabili per l’autoconsumo.

La misura, introdotta dalla Legge di Bilancio 2026 e disciplinata dal decreto interministeriale del 7 maggio 2026, prevede una maggiorazione del costo di acquisizione dei beni agevolabili ai fini fiscali. Il beneficio rileva esclusivamente per il calcolo delle quote di ammortamento e dei canoni di locazione finanziaria e non consiste in un credito d’imposta direttamente compensabile in F24.

Per gli investimenti rientranti nella disciplina, le percentuali di maggiorazione previste per i beni materiali agevolabili e gli impianti destinati all’autoproduzione energetica sono articolate per scaglioni di investimento:

  • 180% per la quota di investimento fino a 2,5 milioni di euro;
  • 100% per la quota oltre 2,5 milioni e fino a 10 milioni di euro;
  • 50% per la quota oltre 10 milioni e fino a 20 milioni di euro.

L’accesso al beneficio è subordinato al rispetto dei requisiti soggettivi, tecnici e documentali stabiliti dalla normativa, nonché al completamento delle procedure previste attraverso la piattaforma del GSE.

Documentazione richiesta e limiti della procedura

Ai fini del completamento dell’iter, le imprese devono indicare gli estremi delle fatture relative alle spese ammissibili e attestare il possesso della documentazione tecnica e contabile richiesta.

In particolare, è necessario disporre di:

  • Perizia tecnica asseverata, prevista dalla disciplina attuativa, a supporto della conformità dei beni e dei requisiti tecnici richiesti;
  • Certificazione contabile, relativa all’effettività delle spese sostenute e alla documentazione prevista dalla normativa.

La comunicazione di completamento deve essere coerente con quanto già dichiarato e confermato nella fase precedente. Non è infatti possibile inserire beni diversi da quelli indicati nella comunicazione di conferma né dichiarare importi superiori a quelli precedentemente comunicati.

Chi può presentare la comunicazione

La comunicazione di completamento è riservata alle imprese che hanno già ottenuto un esito positivo nella precedente fase di conferma dell’investimento e che hanno concluso gli interventi previsti.

L’invio deve avvenire tramite la piattaforma informatica del Gestore dei Servizi Energetici (GSE), accedendo all’Area Clienti del portale istituzionale e seguendo le istruzioni operative pubblicate per la misura.

La comunicazione deve essere trasmessa a conclusione degli investimenti e, in ogni caso, entro il 15 novembre 2028, nel rispetto delle condizioni e delle scadenze previste dalla normativa.

Ricorda di iscriverti al nostro canale WhatsApp per rimanere sempre aggiornato sui nostri servizi e le ultime novità.