Decreto 1° Maggio: in vigore la legge di conversione con le novità per imprese e lavoro

Decreto 1° Maggio: in vigore la legge di conversione con le novità per imprese e lavoro

È entrata in vigore il 28 giugno 2026 la Legge n. 112 del 25 giugno 2026, che ha convertito con modificazioni il Decreto-Legge n. 62 del 30 aprile 2026 (cosiddetto “Decreto 1° Maggio”), introducendo importanti aggiornamenti in materia di lavoro, incentivi all’occupazione, contrattazione collettiva e disciplina del lavoro tramite piattaforme digitali.

Il provvedimento nasce con l’obiettivo di favorire l’occupazione stabile, valorizzare la contrattazione collettiva quale strumento di determinazione del trattamento economico dei lavoratori, rafforzare le tutele nel lavoro digitale e sostenere la competitività delle imprese.

Confermati gli incentivi alle assunzioni

La legge di conversione conferma integralmente gli incentivi già previsti dal decreto originario.

Restano quindi operativi:

  • Bonus Donne 2026, con esonero contributivo fino al 100% per le assunzioni a tempo indeterminato di lavoratrici svantaggiate, nel limite massimo ordinario di 650 euro mensili, elevabile a 800 euro per le assunzioni nelle regioni della ZES Unica del Mezzogiorno.
  • Bonus Giovani 2026, che riconosce ai datori di lavoro un esonero contributivo totale fino a 500 euro mensili, elevato a 650 euro per le assunzioni effettuate nelle regioni della ZES Unica, rivolto ai giovani under 35 in possesso dei requisiti previsti dalla norma.
  • Bonus ZES 2026, destinato alle imprese fino a dieci dipendenti che assumono lavoratori presso unità produttive ubicate nella Zona Economica Speciale Unica del Mezzogiorno, con esonero contributivo fino a 650 euro mensili.

Il decreto introduce inoltre un incentivo specifico per la trasformazione dei contratti a tempo determinato in rapporti a tempo indeterminato, attraverso un esonero contributivo riconosciuto per ventiquattro mesi nei casi previsti dalla normativa.

Salario giusto e contrattazione collettiva

Uno degli aspetti centrali della riforma riguarda il rafforzamento del ruolo della contrattazione collettiva nazionale quale riferimento per l’individuazione del cosiddetto “salario giusto”.

La legge di conversione introduce inoltre la definizione di Trattamento Economico Complessivo (TEC), chiarendo quali componenti retributive debbano essere considerate ai fini dell’applicazione delle nuove disposizioni e dell’accesso agli incentivi. Contestualmente vengono rafforzati gli strumenti di monitoraggio affidati a CNEL, INPS e Ministero del Lavoro.

Novità sui rinnovi dei contratti collettivi

Tra le modifiche più rilevanti figura la revisione del meccanismo relativo ai rinnovi dei CCNL.

In caso di mancato rinnovo, la legge anticipa da dodici a nove mesi il termine entro cui scatta l’adeguamento automatico delle retribuzioni all’indice IPCA e aumenta dal 30% al 50% la quota dell’incremento automatico, introducendo al tempo stesso specifiche deroghe per i comparti caratterizzati da elevata stagionalità.

Tirocini, conciliazione famiglia-lavoro e nuovi strumenti di sostegno

La legge introduce un limite massimo di dodici mesi per i tirocini extracurriculari all’interno dello stesso gruppo di imprese.

Sono inoltre previste misure per favorire la conciliazione tra vita familiare e lavoro, tra cui l’esonero contributivo destinato alle imprese in possesso delle certificazioni previste dal decreto legislativo n. 184/2025 e la semplificazione delle procedure per il Bonus Asilo Nido.

Viene inoltre istituita la figura del Tutor per la sostenibilità economica, finalizzata ad accompagnare i lavoratori che abbiano perso l’occupazione o registrato una significativa riduzione del reddito.

Lavoro digitale e tutela dei rider

Il provvedimento interviene anche sul lavoro tramite piattaforme digitali, chiarendo che la disciplina riguarda esclusivamente i rider.

Tra le principali novità figurano:

  • maggiore trasparenza nell’utilizzo degli algoritmi;
  • diritto del lavoratore a ottenere una spiegazione delle decisioni automatizzate;
  • rafforzamento della presunzione di subordinazione nei casi in cui emergano concreti poteri di direzione e controllo;
  • nuovi obblighi documentali e di identificazione digitale per le piattaforme;
  • ulteriori misure di contrasto al cosiddetto caporalato digitale.

Distacco e somministrazione di lavoro

La legge di conversione introduce inoltre importanti novità in materia di distacco dei lavoratori e somministrazione di lavoro, prevedendo strumenti più flessibili finalizzati alla salvaguardia occupazionale, alla continuità produttiva e alla conservazione delle competenze professionali, oltre a una revisione delle regole sulla durata delle missioni dei lavoratori somministrati.

Ricorda di iscriverti al nostro canale WhatsApp per rimanere sempre aggiornato sui nostri servizi e le ultime novità.
Webinar gratuito sull’Economia Circolare: al via il percorso “Transizione energetica e sostenibile”

Webinar gratuito sull’Economia Circolare: al via il percorso “Transizione energetica e sostenibile”

La Camera di Commercio di Cosenza promuove un nuovo percorso info-formativo gratuito dedicato ai temi della transizione energetica e della sostenibilità, rivolto alle imprese di tutti i settori, ai professionisti, ai docenti e ai cittadini interessati ad approfondire le principali sfide e opportunità legate allo sviluppo sostenibile.

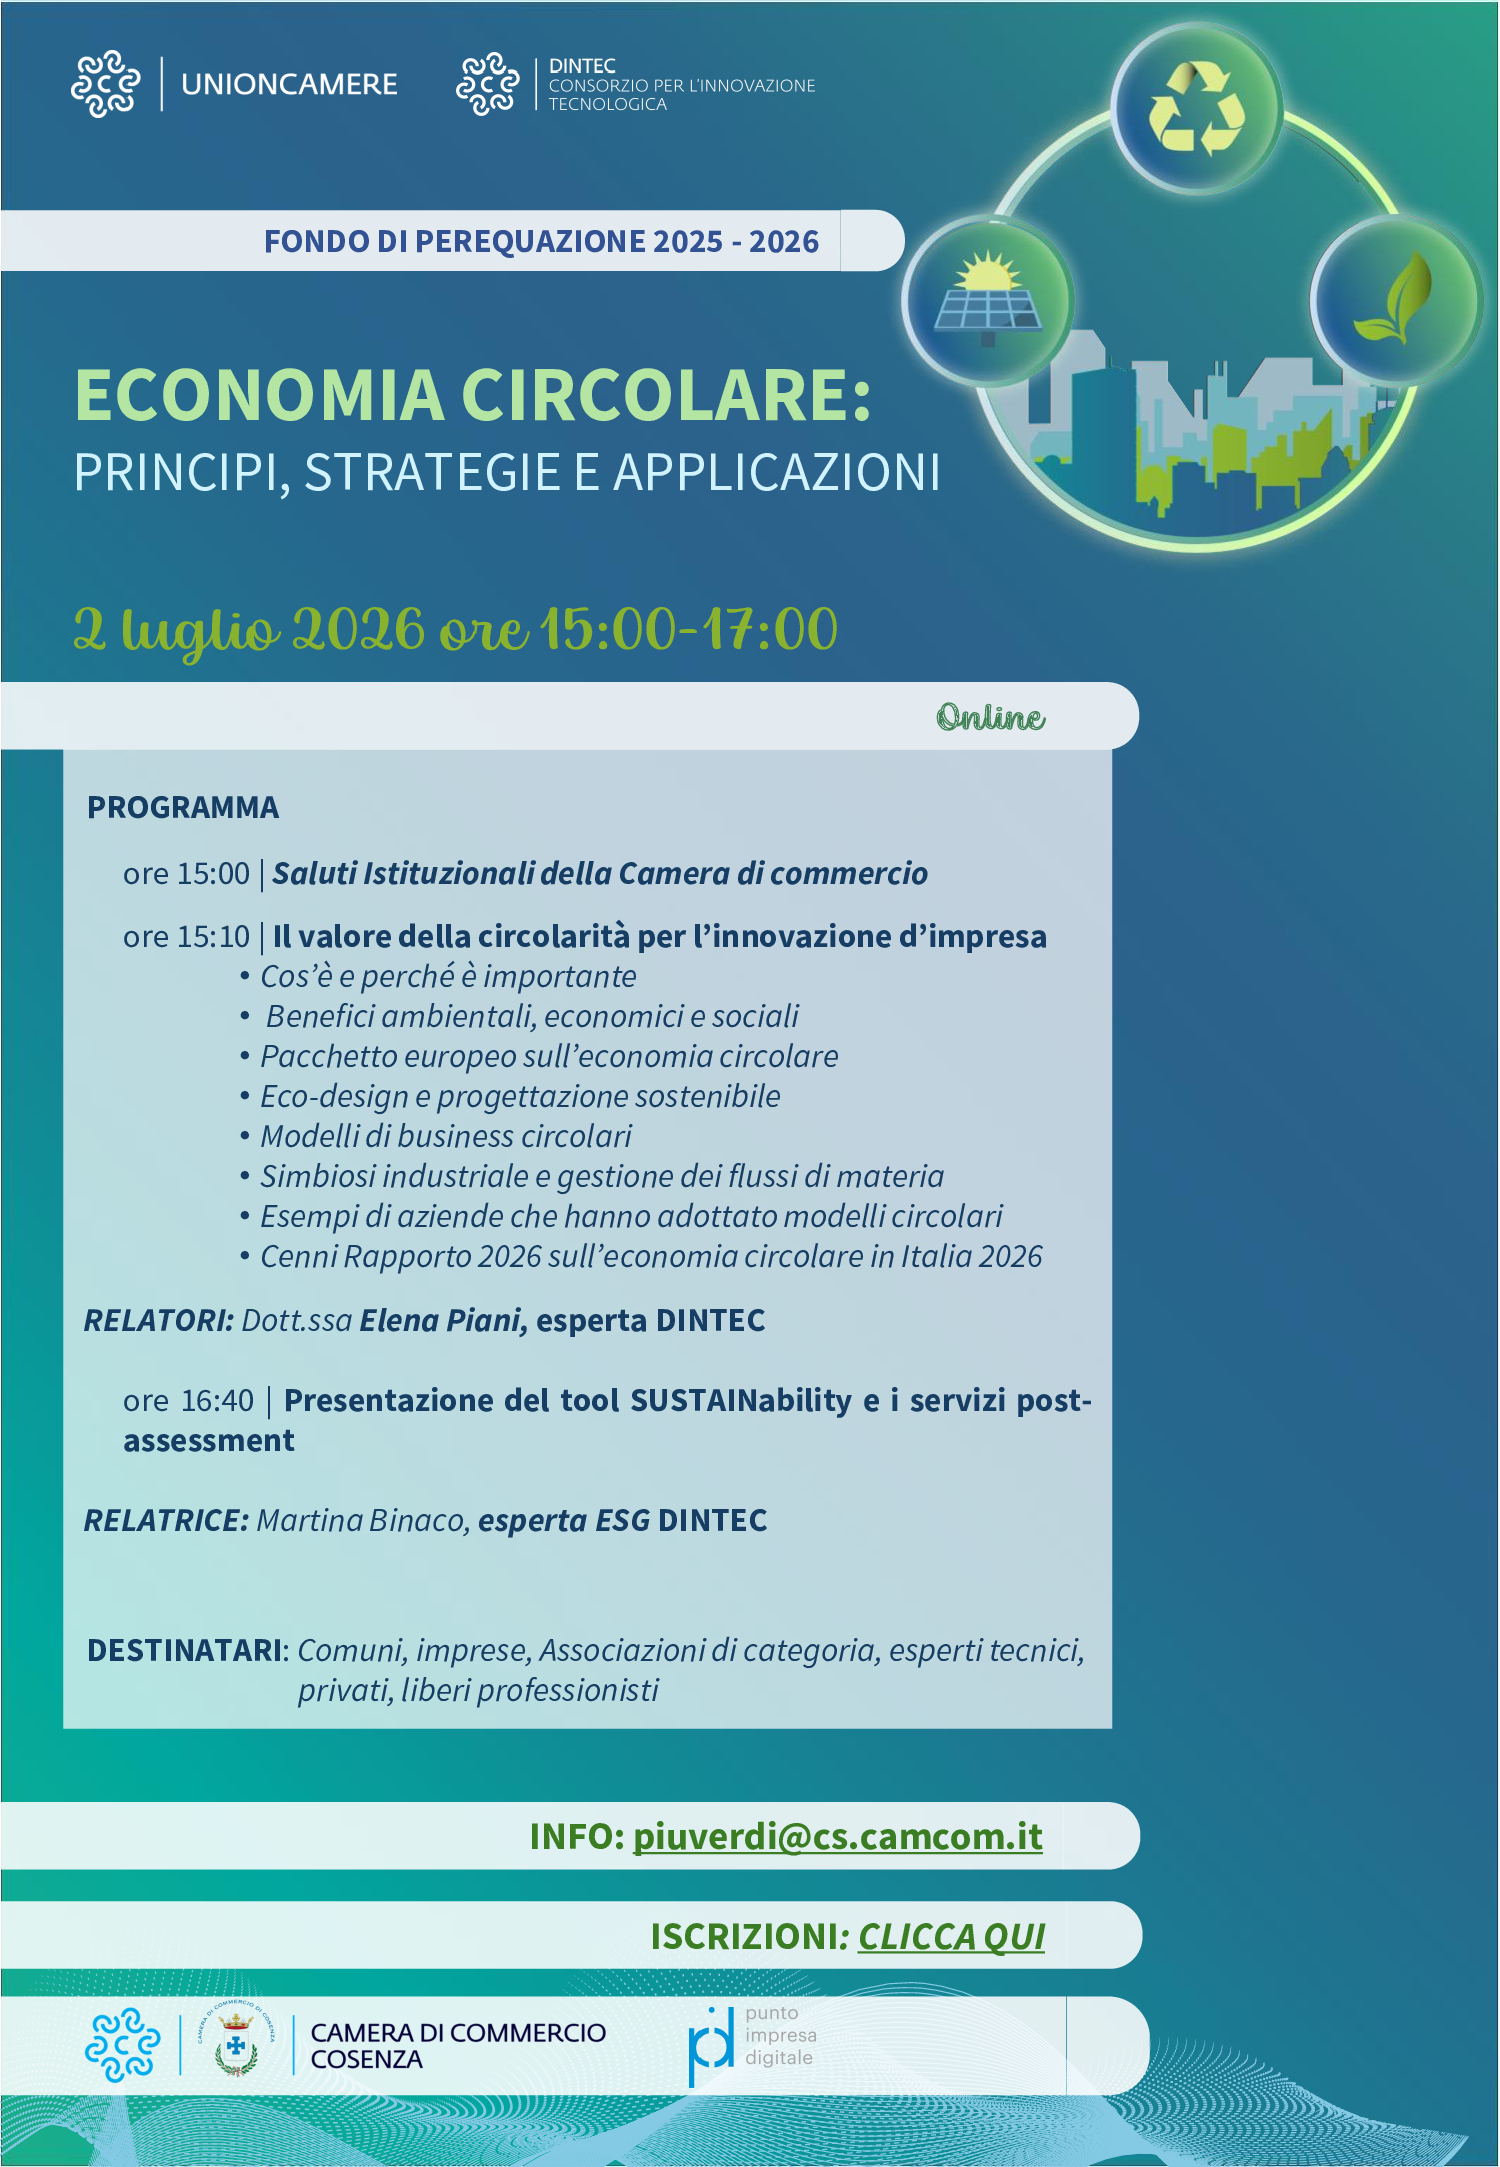
Il primo appuntamento è in programma giovedì 2 luglio 2026, dalle ore 15:00 alle ore 17:00, in modalità esclusivamente online, con il webinar dal titolo “Economia Circolare: principi, strategie e applicazioni”.

L’iniziativa rappresenta l’avvio di un percorso modulare che intende fornire strumenti operativi e conoscenze aggiornate per accompagnare imprese e stakeholder verso modelli di sviluppo più sostenibili, competitivi e innovativi.

Il webinar offrirà un approfondimento tecnico-operativo sui principi dell’economia circolare, illustrando il quadro normativo europeo di riferimento, le principali direttive in materia di rifiuti, riciclo e responsabilità estesa del produttore, nonché i modelli di business circolari, l’eco-design e gli strumenti di misurazione della circolarità.

Nel corso dell’incontro saranno affrontati temi di particolare interesse per il sistema produttivo, tra cui:

  • il valore della circolarità per l’innovazione d’impresa;
  • i benefici ambientali, economici e sociali dell’economia circolare;
  • il pacchetto europeo sull’economia circolare;
  • l’eco-design e la progettazione sostenibile;
  • i modelli di business circolari;
  • la simbiosi industriale e la gestione dei flussi di materia;
  • casi aziendali e buone pratiche di applicazione;
  • cenni al Rapporto 2026 sull’economia circolare in Italia.

I contenuti saranno curati dalla Dott.ssa Elena Piani, esperta DINTEC. Nella parte conclusiva dell’evento sarà inoltre presentato il tool SUSTAINability e i servizi post-assessment disponibili per le imprese, a cura di Martina Binaco, esperta ESG DINTEC.

Il percorso formativo proseguirà con ulteriori appuntamenti dedicati alla Sostenibilità Ambientale e alla Transizione Energetica, attualmente in fase di programmazione. Sono inoltre previsti un laboratorio esperienziale e attività di consulenza one-to-one, che saranno presentati nei prossimi mesi.

La partecipazione al webinar è gratuita e aperta a Comuni, imprese, associazioni di categoria, professionisti, tecnici e cittadini interessati ad approfondire i temi della sostenibilità e dell’innovazione.

La presentazione completa dell’intero percorso formativo sarà effettuata proprio durante il webinar del 2 luglio 2026.

Per maggiori informazioni è possibile consultare il sito istituzionale della Camera di Commercio di Cosenza, la piattaforma GreenCam e i canali social dell’Ente Camerale.

👉 ISCRIVITI AL WEBINAR CLICCANDO QUI

Ricorda di iscriverti al nostro canale WhatsApp per rimanere sempre aggiornato sui nostri servizi e le ultime novità.
SIAE: nuove norme per la regolarizzazione delle utilizzazioni musicali

SIAE: nuove norme per la regolarizzazione delle utilizzazioni musicali

Sono ufficialmente entrate in vigore le nuove disposizioni adottate da SIAE in materia di regolarizzazione delle utilizzazioni musicali effettuate senza la preventiva autorizzazione prevista dalla normativa sul diritto d’autore.

Le modifiche, già anticipate nei mesi scorsi e ora recepite nelle Condizioni Generali di Permesso pubblicate da SIAE, riguardano il sistema incentivante previsto per la regolarizzazione della prima attività abusiva e introducono una nuova articolazione delle penali e delle spese di istruttoria in base ai tempi di regolarizzazione.

Per attività abusiva si intende l’utilizzo di opere protette dal diritto d’autore senza aver ottenuto la necessaria licenza e senza aver corrisposto i relativi compensi dovuti.

Le nuove tempistiche di regolarizzazione

Le disposizioni attualmente in vigore prevedono un sistema che incentiva la regolarizzazione tempestiva dell’illecito attraverso l’applicazione di penali differenziate.

In particolare:

  • Regolarizzazione entro 5 giorni dalla notifica dell’atto: penale pari al 15%, oltre a 30 euro per spese di istruttoria;
  • Regolarizzazione dal 6° al 10° giorno dalla notifica dell’atto: penale pari al 20%, oltre a 50 euro per spese di istruttoria;
  • Regolarizzazione oltre il 10° giorno dalla notifica dell’atto: penale pari al 30%, oltre a 75 euro per spese di istruttoria.

Una delle novità più rilevanti riguarda il decorso dei termini: il conteggio dei giorni utili per la regolarizzazione parte infatti dalla data di notifica dell’atto e non più dalla data di redazione dello stesso.

Confermate le sanzioni per i casi di recidiva

Restano invariati gli altri elementi fondamentali del sistema sanzionatorio.

SIAE conferma infatti il regime di penali progressive previsto in caso di comportamenti recidivi, con maggiorazioni pari al:

  • 50% per la prima recidiva;
  • 100% per la seconda recidiva;
  • 200% per le successive violazioni.

Ricorda di iscriverti al nostro canale WhatsApp per rimanere sempre aggiornato sui nostri servizi e le ultime novità.
Credito d’imposta materiali di recupero per le imprese: sportello dal 1° dicembre 2025

Credito d’imposta materiali di recupero per le imprese: sportello dal 1° dicembre 2025

Il Ministero dell’Ambiente e della Sicurezza Energetica (MASE), insieme al Ministero delle Imprese e del Made in Italy e al Ministero dell’Economia e delle Finanze, ha definito con il Decreto 2 aprile 2024, n. 132 i criteri e le modalità per la fruizione del credito d’imposta destinato all’acquisto di prodotti e imballaggi realizzati con materiali di recupero.

Oggetto e beneficiari

La misura è rivolta alle imprese che, nel corso del 2024, hanno sostenuto spese per l’acquisto di materiali provenienti da raccolta differenziata (made in e post-consumo) o di imballaggi biodegradabili, compostabili o derivati da circuiti di riciclo.
L’obiettivo è incentivare pratiche più sostenibili e favorire un’economia circolare, riconoscendo un vantaggio fiscale alle imprese che scelgono prodotti riciclati o ecocompatibili.

Intensità e limiti del credito d’imposta

Il credito d’imposta riconosciuto corrisponde al 36% delle spese ammissibili sostenute nel 2024, con un tetto massimo di 20.000 € per ciascuna impresa beneficiaria.
Le risorse totali stanziate ammontano a 5 milioni di euro per l’anno di riferimento.

Requisiti tecnici e certificazioni

Per accedere al credito, i prodotti e gli imballaggi devono rispondere a specifici requisiti tecnici e certificazioni previsti dal decreto. In particolare, è richiesta un’attestazione delle caratteristiche del materiale (provenienza, composizione, ecosostenibilità) secondo gli standard indicati nell’allegato 1 del decreto.
L’effettività delle spese sostenute deve essere giustificata mediante un’apposita attestazione, rilasciata da un revisore legale, da un dottore commercialista, da un esperto contabile o da un responsabile di CAF.

Periodo per la presentazione delle istanze

Lo sportello per la presentazione delle domande sarà aperto dalle ore 12:00 del 1° dicembre 2025 fino alle ore 12:00 del 30 gennaio 2026.
Le imprese interessate devono inoltrare le istanze esclusivamente per le spese sostenute nel 2024, tramite una procedura informatica gestita da Invitalia.
Ai sensi del decreto, le domande saranno tutte valutate indipendentemente dall’ordine di presentazione, garantendo pari opportunità a tutti i richiedenti.

Ricorda inoltre di iscriverti al nostro canale WhatsApp per rimanere sempre aggiornato sui nostri servizi e le ultime novità.

Indici Sintetici di Affidabilità Fiscale (ISA): la nuova guida dell’Agenzia delle Entrate – Luglio 2025

Indici Sintetici di Affidabilità Fiscale (ISA): la nuova guida dell’Agenzia delle Entrate – Luglio 2025

L’Agenzia delle Entrate ha pubblicato nel mese di luglio 2025 una guida aggiornata dedicata agli Indici Sintetici di Affidabilità Fiscale (ISA), strumenti centrali nella strategia dell’Amministrazione finanziaria per promuovere la compliance fiscale e la collaborazione tra contribuenti e Fisco, dando quindi seguito alla Circolare n. 11 del 18 luglio 2025 (della quale abbiamo parlato anche qui: ISA 2024: le novità della Circolare dell’Agenzia delle Entrate n. 11/2025).

Introdotti dal D.L. n. 50/2017 ed entrati a pieno regime dal periodo d’imposta 2018, gli ISA sostituiscono definitivamente gli studi di settore e rappresentano oggi un sistema avanzato di valutazione dell’affidabilità fiscale di imprese e professionisti, tramite l’analisi integrata di dati contabili, strutturali e dichiarativi su più annualità.

Funzionamento degli ISA

Ogni contribuente, in base ai dati forniti attraverso l’apposito modello ISA e mediante il software “Il tuo ISA CPB”, riceve un punteggio da 1 a 10, che esprime il livello di affidabilità fiscale. Il sistema si basa su indicatori elementari di affidabilità e di anomalia, costruiti secondo modelli statistico-economici validati annualmente da una Commissione di esperti nominata dal MEF.

I punteggi più alti consentono l’accesso a significativi benefici premiali, tra cui:

  • esonero dal visto di conformità per la compensazione di crediti tributari;
  • rimborsi IVA semplificati e senza garanzia;
  • esclusione dalla disciplina delle società non operative;
  • esclusione dagli accertamenti analitico-presuntivi;
  • decadenza anticipata dei termini di accertamento;
  • esclusione dalla prestazione della garanzia in sede di ricorso tributario (per punteggi pari almeno a 9 per tre anni consecutivi).

Casi di esclusione e sanzioni

La guida chiarisce le fattispecie di esclusione dall’applicazione degli ISA, tra cui: inizio o cessazione attività, volume d’affari superiore a 5.164.569 euro, attività svolta in modo non ordinario o adozione del regime forfetario.

In caso di omissione, incompletezza o inesattezza nella trasmissione dei dati rilevanti, è prevista una sanzione amministrativa da 250 a 2.000 euro. Tuttavia, l’Agenzia deve previamente informare il contribuente, che ha la possibilità di regolarizzare spontaneamente la propria posizione.

Il Concordato Preventivo Biennale

Tra le novità evidenziate nella guida figura l’introduzione del Concordato Preventivo Biennale (CPB), disciplinato dal D.lgs. n. 13/2024. Questo strumento permette ai soggetti ISA di definire anticipatamente, per due annualità, il reddito imponibile e il valore della produzione netta ai fini Irpef, Ires e Irap. La proposta di concordato viene calcolata con lo stesso software “Il tuo ISA CPB”.

Un sistema trasparente e in evoluzione

Il sistema ISA è concepito per essere dinamico e trasparente: ogni anno viene aggiornato tramite decreto ministeriale e reso accessibile in modo completo sul portale dell’Agenzia delle Entrate, dove è disponibile la documentazione tecnica, la modulistica, le statistiche e i riferimenti normativi.

Ricorda inoltre di iscriverti al nostro canale WhatsApp per rimanere sempre aggiornato sui nostri servizi e le ultime novità.